

MyWallet
oleh Kunming Paiza Commerce And Trade Co., Ltd.
4,0
- Keamanan
- 100% Safe
- Kategori
- Alat
- Rating
- 4,0
- Harga
- Free
- Unduh
- 100.00K
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
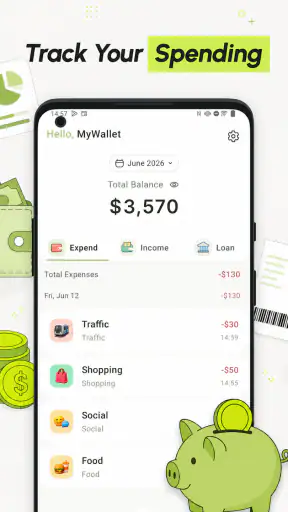
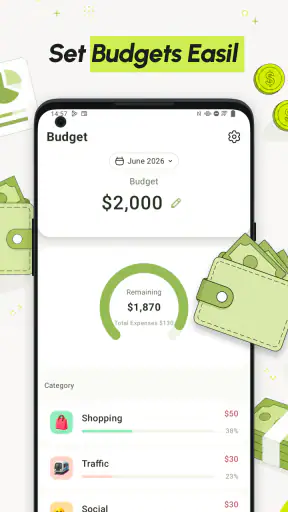
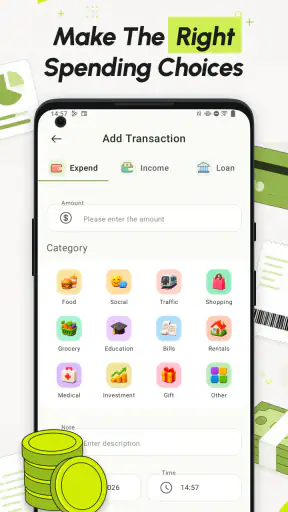
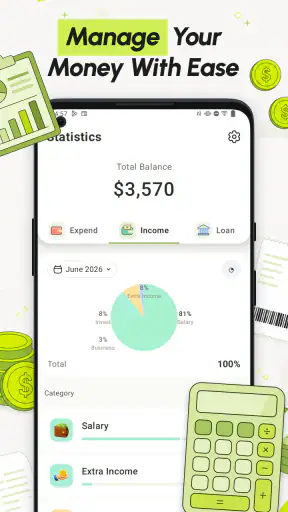
 Analisis oleh Getfullapps
Saya melihat MyWallet sebagai aplikasi alat keuangan pribadi yang ingin membuat pencatatan pengeluaran terasa lebih ringan. Gagasannya sederhana: Anda memasukkan transaksi, menetapkan anggaran, lalu memantau ke mana uang pergi. Dalam pemakaian sehari-hari, kesederhanaan seperti ini justru bisa menjadi kelebihan, terutama bagi orang yang selama ini hanya mengandalkan ingatan, catatan kertas, atau kalkulator di ponsel.
Aplikasi ini dikembangkan oleh Kunming Paiza Commerce And Trade Co., Ltd. dan tersedia gratis untuk pengguna dengan perangkat Android mulai dari sistem operasi 8.0. Usianya masuk kategori 3+, sehingga pendekatannya memang lebih dekat ke alat bantu pencatatan yang mudah dipahami daripada layanan finansial yang rumit. Versi yang saya bahas adalah 1.0.2, dan secara keseluruhan MyWallet cocok dipandang sebagai titik awal untuk membangun kebiasaan mengelola uang.
Memulai dari satu hari yang nyata
Sebelum membuat anggaran yang ambisius, saya akan memakai MyWallet untuk mencatat satu hari penuh seperti biasanya. Bukan hari yang sengaja dibuat hemat atau luar biasa sibuk, melainkan hari kerja biasa: kopi atau sarapan, ongkos perjalanan, makan siang, belanja kecil dalam perjalanan pulang, dan pembayaran yang kadang luput dari ingatan. Dengan cara ini, Anda mendapatkan gambaran awal berdasarkan rutinitas sebenarnya, bukan perkiraan tentang bagaimana seharusnya Anda membelanjakan uang.
Di akhir hari, lihat apakah setiap transaksi punya kategori yang masuk akal dan apakah ada pembayaran yang baru teringat belakangan. Jika ada, catat begitu Anda menyadarinya, lalu lanjutkan kebiasaan mencatat segera pada hari berikutnya. Tujuannya bukan mengejar catatan sempurna, tetapi mengurangi jarak antara transaksi dan ingatan Anda tentang transaksi itu. Jeda yang makin panjang biasanya membuat nominal atau jenis pembelian lebih mudah salah dicatat.
Membangun alur pencatatan yang benar sejak transaksi pertama
Kesalahan paling umum saat memakai aplikasi keuangan bukan karena aplikasinya sulit, melainkan karena pengguna menunggu terlalu lama sebelum mencatat. Saya menyarankan membuat alur yang sangat pendek: setiap kali membayar, masukkan nominal, pilih jenis pengeluaran yang paling mendekati, lalu lanjutkan aktivitas. Jangan menunggu malam atau akhir pekan jika transaksi kecil mudah terlupakan.
Untuk kebutuhan dasar, MyWallet terasa paling masuk akal bila dipakai sebagai jurnal pengeluaran harian. Anda tidak perlu langsung mencoba mengatur seluruh kehidupan finansial. Mulailah dengan beberapa kelompok yang benar-benar sering muncul, seperti makanan, transportasi, tagihan, belanja rumah, dan hiburan. Terlalu banyak kategori sejak awal malah membuat pencatatan terasa seperti pekerjaan administratif.
Contoh sederhananya terjadi pada hari kerja. Pagi hari saya membeli sarapan, siang membayar makan, lalu sore menggunakan transportasi berbayar. Ketiganya sebaiknya dicatat ketika terjadi, bukan digabung sebagai satu angka “pengeluaran hari ini”. Pemisahan seperti ini membantu saya memahami kebiasaan, misalnya apakah masalah terbesar berasal dari makan di luar atau perjalanan, bukan sekadar mengetahui total uang yang berkurang.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Di sinilah fungsi anggaran menjadi lebih berguna daripada sekadar daftar transaksi. Setelah melihat pola selama beberapa hari, saya dapat menetapkan batas untuk kelompok yang paling sering melebar. Anggaran sebaiknya dipakai sebagai sinyal untuk berhenti dan mengevaluasi, bukan sebagai hukuman. Jika batas terlalu ketat, saya justru cenderung mengabaikan aplikasi; jika terlalu longgar, aplikasi kehilangan fungsi pengingat.
Saya juga menyarankan membedakan pengeluaran rutin dan pengeluaran sesekali melalui kategori yang konsisten. Pembayaran bulanan, belanja mingguan, dan pembelian spontan memberi arti berbeda saat dilihat kembali. Konsistensi nama kategori lebih penting daripada membuat struktur yang terlihat canggih. Jika transaksi yang sama selalu masuk ke kategori berbeda, ringkasan anggaran akan sulit membantu.
Pengaturan awal yang layak diperiksa
Begitu selesai memasang aplikasi, luangkan waktu untuk melihat pilihan yang tersedia di dalamnya sebelum mengisi banyak transaksi. Fokus saya biasanya pada cara kategori disusun, bagaimana anggaran ditetapkan, dan apakah alur memasukkan transaksi terasa cepat. Pengguna yang langsung mencatat tanpa menyesuaikan kebiasaan sering berakhir dengan daftar yang berantakan.
Jika MyWallet memungkinkan Anda menyesuaikan kategori, gunakan nama yang mudah dikenali saat sedang terburu-buru. “Makan siang” mungkin lebih jelas daripada kategori luas seperti “kebutuhan harian”, sementara “tagihan rumah” dapat memisahkan pembayaran wajib dari belanja biasa. Prinsipnya, kategori harus membantu mengambil keputusan pada akhir minggu, bukan hanya terlihat rapi di layar.
Pengaturan anggaran juga perlu dibuat realistis. Saya tidak akan memasukkan seluruh pendapatan sebagai ruang belanja, karena sebagian uang mungkin memang harus disisihkan untuk kebutuhan tetap. Dengan memulai dari kelompok pengeluaran yang paling mudah dikendalikan, Anda bisa melihat efek kebiasaan tanpa membuat sistem terasa menekan.
Hal lain yang sering dilupakan adalah kebersihan data. Jika salah memasukkan nominal atau memilih kategori keliru, segera perbaiki saat masih ingat. Membiarkan kesalahan kecil menumpuk dapat membuat kesimpulan mingguan menyesatkan. Aplikasi keuangan hanya sebaik data yang Anda masukkan, dan MyWallet tidak bisa menebak konteks transaksi yang tidak dicatat dengan benar.
Saya juga akan memeriksa apakah versi aplikasi yang terpasang sudah 1.0.2, khususnya bila perilaku di perangkat terasa berbeda dari yang diharapkan. Pada aplikasi yang masih berada pada tahap versi awal, perubahan kecil dalam alur atau tampilan dapat memengaruhi kenyamanan. Itu bukan alasan untuk menolaknya, tetapi pengguna sebaiknya tidak menganggap setiap detail antarmuka sudah final.
Membuat pencatatan lebih cepat tanpa mengorbankan kegunaan
Kecepatan bukan hanya soal jumlah tombol. Pola kerja yang baik mengurangi keputusan berulang. Saya memilih beberapa kategori utama, mencatat transaksi segera, lalu meninjau ringkasan pada waktu yang sama setiap hari. Rutinitas ini lebih mudah dipertahankan daripada membuka aplikasi secara acak setiap kali merasa perlu mengontrol keuangan.
Salah satu kebiasaan yang membantu adalah mencatat transaksi berulang dengan cara yang sama setiap kali muncul. Misalnya, biaya transportasi harian jangan kadang dimasukkan sebagai perjalanan, kadang sebagai kebutuhan lain. Ketika pola sudah stabil, angka yang muncul di MyWallet lebih mudah dibandingkan dari hari ke hari.
Untuk pembelian yang mencakup beberapa kebutuhan, saya tidak selalu memecahnya secara berlebihan. Jika satu struk supermarket berisi bahan makanan dan perlengkapan rumah, pecah hanya jika perbedaan itu benar-benar berpengaruh pada anggaran. Bila tidak, satu kategori yang konsisten mungkin lebih praktis. Ini adalah trade-off penting: data yang sangat rinci tidak otomatis menghasilkan keputusan yang lebih baik.
Saya juga menyukai pendekatan “tinjau, jangan hanya masukkan”. Setelah beberapa hari, buka kembali transaksi dan cari satu pola yang bisa diubah. Mungkin ada pembelian kecil yang berulang, biaya layanan yang sering terlupakan, atau kategori yang ternyata terlalu luas. Satu perubahan konkret biasanya lebih berguna daripada memandangi total tanpa rencana.
Untuk memperkecil pekerjaan saat meninjau, saya akan menetapkan waktu rutin yang realistis, misalnya setelah makan malam atau sebelum menyiapkan rencana belanja berikutnya. Gunakan sesi itu untuk mengecek entri yang meragukan dan membandingkan belanja aktual dengan batas yang Anda tetapkan. Jangan mengubah anggaran setiap kali satu hari terasa mahal; lihat dulu apakah itu kejadian sesekali atau kebiasaan yang berulang.
Jika Anda membayar secara tunai dan nontunai, catat keduanya dengan aturan yang sama. Perbedaan cara membayar tidak selalu penting untuk keputusan tentang kategori belanja. Namun, bila Anda memang ingin memantau kas secara terpisah, pertahankan pemisahan itu secara konsisten dan jangan mencampurnya hanya pada hari tertentu. Pilih tingkat detail yang membantu Anda menjawab pertanyaan nyata, bukan yang menambah pekerjaan tanpa manfaat.
Menggunakan catatan pribadi tanpa membuatnya menjadi pembukuan bersama
Bagi pengguna yang berbagi pengeluaran dengan pasangan atau keluarga, MyWallet dapat dipakai sebagai catatan pribadi, tetapi jangan menganggapnya otomatis sebagai sistem pembukuan bersama. Tentukan siapa yang mencatat transaksi tertentu dan gunakan istilah kategori yang disepakati. Tanpa aturan sederhana itu, data gabungan mudah ganda atau tidak lengkap.
Untuk rumah tangga, alur yang lebih mudah dijalankan biasanya dimulai dengan memisahkan pembayaran yang memang rutin dari pembelian sehari-hari. Satu orang bisa mencatat transaksi yang ia lakukan, lalu keluarga meninjau kategori utama bersama secara berkala. Kalau setiap anggota memasukkan pengeluaran yang sama atau memakai label berbeda, ringkasan akan tampak lebih lengkap daripada kenyataannya. Sebelum menjadikan angka itu dasar keputusan bersama, sepakati dulu batas tanggung jawab pencatatan.
Di mana aplikasi ini mulai terasa terbatas
MyWallet paling cocok untuk pencatatan manual dan pengaturan anggaran yang sederhana. Saya tidak akan memilihnya sebagai satu-satunya alat untuk kebutuhan akuntansi usaha, pencatatan banyak rekening, atau analisis keuangan yang sangat mendalam. Pekerja lepas, pemilik toko, atau pengguna yang perlu memisahkan pajak dan arus kas bisnis membutuhkan sistem yang memang dirancang untuk pekerjaan tersebut.
Pencatatan manual juga memiliki konsekuensi. Jika Anda sering lupa membawa kebiasaan mencatat ke dalam rutinitas, hasilnya akan berlubang. Aplikasi semacam ini tidak menggantikan disiplin, dan saya tidak menyarankan membuat keputusan besar hanya dari data yang belum lengkap. Periksa apakah semua transaksi utama sudah masuk sebelum menyimpulkan bahwa anggaran Anda aman.
Dalam praktiknya, orang yang sering melakukan pembelian bersama atau membayar banyak tagihan atas nama orang lain mungkin perlu menghabiskan waktu lebih lama untuk memastikan siapa yang mengeluarkan uang dan untuk keperluan apa. Jurnal sederhana tetap dapat membantu, tetapi kebiasaan mencatat nominal saja tidak cukup ketika tujuan Anda adalah menyelesaikan pembagian biaya. Catatan konteks yang konsisten akan membantu, selama cara pencatatannya memang mendukung kebutuhan Anda.
Pengguna yang menginginkan sinkronisasi otomatis dengan rekening atau kartu mungkin lebih nyaman memakai layanan keuangan yang memiliki integrasi khusus. Pilihan seperti itu dapat mengurangi pekerjaan mengetik, tetapi biasanya membawa pertimbangan lain terkait akses akun, keamanan, dan ketergantungan pada koneksi layanan. MyWallet berada di sisi yang lebih sederhana: Anda memegang kendali atas apa yang dicatat, tetapi Anda juga memikul tanggung jawab untuk mencatatnya.
Perbandingan paling adil adalah dengan buku catatan, lembar kerja, dan aplikasi keuangan otomatis. Buku catatan memberi kebebasan penuh, tetapi pencarian pola dan perbandingan antar kategori membutuhkan usaha sendiri. Lembar kerja bisa disesuaikan dengan kebutuhan yang rumit, namun perlu dirawat agar rumus dan susunannya tetap berguna. Layanan otomatis mengurangi entri tangan, tetapi mungkin terasa berlebihan jika Anda hanya ingin memahami pengeluaran harian. MyWallet lebih cocok di tengah: pencatatan anggaran yang terarah tanpa harus mengubahnya menjadi proyek pembukuan.
Saya juga tidak akan menyarankan aplikasi ini kepada orang yang mengharapkan rekomendasi investasi, perencanaan utang yang kompleks, atau laporan profesional. Fokusnya adalah membantu pengguna melihat pengeluaran dan mengelola anggaran, bukan menggantikan penasihat keuangan atau perangkat lunak pembukuan. Mengetahui batas ini penting agar ekspektasi tetap masuk akal.
Di sisi lain, keterbatasan tersebut bisa menjadi kelebihan bagi pemula. Tidak semua orang membutuhkan grafik yang berlapis-lapis atau sistem finansial dengan banyak modul. Jika tujuan Anda hanya menjawab “uang saya paling banyak habis untuk apa?” dan “apakah batas belanja saya mulai terlewati?”, pendekatan MyWallet terasa lebih mudah didekati.
Siapa yang paling terbantu oleh MyWallet
Menurut saya, aplikasi ini cocok untuk mahasiswa, pekerja baru, keluarga kecil, atau siapa pun yang ingin memulai pencatatan tanpa biaya. Statusnya sebagai aplikasi gratis membuatnya mudah dicoba tanpa komitmen finansial tambahan. Dengan rating rata-rata 4,0 dari sekitar 317 penilaian dan lebih dari 100 ribu pemasangan, terlihat bahwa sudah ada minat pengguna terhadap pendekatan seperti ini, meski angka tersebut bukan jaminan bahwa alurnya akan cocok untuk semua orang.
MyWallet juga menarik bagi pengguna yang ingin menguji kebiasaan sebelum beralih ke alat yang lebih kompleks. Anda dapat memulai dari transaksi harian, menetapkan anggaran sederhana, lalu menilai setelah beberapa waktu apakah pencatatan manual cukup untuk kebutuhan Anda. Jika ternyata membutuhkan laporan bisnis atau koneksi rekening, pengalaman awal itu tetap membantu menjelaskan kebutuhan sebenarnya.
Sebaliknya, saya akan meminta pengguna dengan banyak sumber pendapatan atau pengeluaran bersama untuk berpikir lebih hati-hati. Mereka mungkin memerlukan struktur yang lebih jelas daripada jurnal keuangan sederhana. Begitu jumlah transaksi meningkat, waktu untuk mengelola kategori dan memperbaiki kesalahan dapat mengurangi manfaat aplikasi.
Untuk keluarga, hasil terbaik kemungkinan datang dari aturan penggunaan yang sederhana. Tentukan kategori utama, sepakati kapan transaksi dicatat, dan jangan mengubah nama kategori setiap minggu. MyWallet tidak perlu dijadikan pusat diskusi panjang; cukup gunakan sebagai dasar percakapan yang konkret tentang kebiasaan belanja.
Bila Anda baru mulai dan masih bertanya apakah pencatatan manual akan terasa merepotkan, cobalah menilai kebiasaan Anda sendiri: apakah Anda biasanya ingat transaksi kecil, dan apakah Anda bersedia meluangkan waktu singkat untuk memasukkannya? Jika jawabannya ya, pendekatan ini berpeluang terasa ringan. Jika Anda sudah tahu bahwa entri manual akan sering tertinggal, layanan dengan pencatatan otomatis mungkin lebih realistis, meskipun Anda perlu mempertimbangkan cara layanan itu mengakses dan mengelola informasi keuangan.
Menjadikan anggaran alat bantu, bukan sumber tekanan
Anggaran lebih berguna bila dibuat untuk mengarahkan keputusan berikutnya, bukan untuk menghakimi pengeluaran yang sudah terjadi. Saat satu kategori mendekati batas, saya akan bertanya apakah belanja berikutnya memang bisa ditunda atau apakah batas awalnya tidak sesuai kenyataan. Jawabannya bisa berbeda untuk kebutuhan pokok dan hiburan, jadi satu aturan yang sama untuk semua kategori tidak selalu masuk akal.
Contohnya, belanja bahan makanan yang lebih tinggi menjelang acara keluarga tidak otomatis berarti Anda gagal mengatur uang. Catat seperti biasa, lalu lihat apakah ada pengeluaran lain yang perlu disesuaikan atau apakah kejadian itu memang hanya sesekali. Sebaliknya, pembelian kecil yang muncul hampir setiap hari layak diperhatikan, karena jumlahnya mudah diremehkan ketika dilihat satu per satu. Kebiasaan membedakan kejadian khusus dari pola berulang membuat anggaran lebih berguna dan tidak terlalu kaku.
Penilaian akhir setelah dipakai sebagai kebiasaan, bukan sekadar aplikasi
Hal paling penting dari MyWallet bukan banyaknya fitur, melainkan apakah Anda mau membuka dan mengisinya secara konsisten. Saya menilainya sebagai alat awal yang praktis untuk melihat pengeluaran, menetapkan batas, dan membangun kesadaran finansial. Gratis, ringan untuk dipahami, dan mendukung kebutuhan dasar tanpa memaksa pengguna mempelajari sistem yang rumit.
Namun, saya tidak akan menyebutnya solusi menyeluruh untuk setiap situasi. Pengguna yang menginginkan otomatisasi, analisis tingkat lanjut, atau pembukuan profesional sebaiknya mencari aplikasi yang memang dirancang untuk kebutuhan tersebut. Pilihan terbaik bergantung pada seberapa banyak detail yang Anda perlukan dan seberapa besar usaha manual yang bersedia Anda lakukan.
Jika Anda baru mulai mengatur uang, saya menyarankan mencoba alur berikut: buat kategori yang sedikit tetapi jelas, catat transaksi segera, tetapkan anggaran yang realistis, lalu lakukan tinjauan rutin untuk menemukan satu kebiasaan yang bisa diperbaiki. Jangan mengejar pencatatan sempurna pada hari pertama. Keberhasilan MyWallet ditentukan oleh kebiasaan kecil yang berulang, bukan oleh pengaturan yang paling rumit.
Pada akhirnya, MyWallet terasa paling tepat untuk orang yang ingin mendapatkan gambaran nyata tentang pengeluaran tanpa membayar alat finansial tambahan. Dengan penggunaan yang disiplin dan ekspektasi yang wajar, aplikasi ini dapat menjadi teman sederhana untuk mengendalikan belanja harian. Jika kebutuhan Anda masih berada pada tahap itu, saya melihatnya sebagai pilihan yang layak dicoba.
Kelebihan
- Memudahkan pemantauan saldo dan riwayat transaksi dalam satu aplikasi.
- Antarmuka sederhana sehingga mudah digunakan oleh pengguna baru.
- Membantu mengatur pengeluaran dan membuat anggaran pribadi.
- Informasi transaksi tersaji rapi untuk memudahkan pengecekan.
- Praktis digunakan kapan saja tanpa perlu membawa catatan keuangan.
Kekurangan
- Fitur dapat berbeda tergantung versi aplikasi dan perangkat yang digunakan.
- Sinkronisasi data mungkin memerlukan koneksi internet yang stabil.
- Sebagian pengguna mungkin membutuhkan waktu untuk memahami semua menu.
- Notifikasi transaksi berpotensi mengganggu jika tidak disesuaikan.
- Tetap perlu berhati-hati menjaga PIN dan data keuangan pribadi.
FAQ untuk MyWallet
Apa itu MyWallet dan untuk apa aplikasi ini digunakan?
MyWallet adalah aplikasi dompet digital yang dirancang untuk membantu pengguna mengelola transaksi keuangan melalui ponsel. Berdasarkan fitur yang tersedia, aplikasi semacam ini biasanya dapat digunakan untuk menyimpan saldo, melakukan pembayaran, mengirim uang, membeli pulsa atau paket data, serta memantau riwayat transaksi. Pastikan Anda memeriksa fitur yang benar-benar tersedia di versi resmi MyWallet sebelum menggunakannya.
Apakah MyWallet aman digunakan untuk menyimpan uang dan melakukan transaksi?
Keamanan MyWallet bergantung pada perlindungan aplikasi, perangkat, dan kebiasaan pengguna. Sebelum memasukkan saldo, pastikan Anda mengunduh aplikasi dari sumber resmi, menggunakan kata sandi atau PIN yang kuat, dan mengaktifkan verifikasi tambahan jika tersedia. Jangan pernah membagikan PIN, kode OTP, atau data login kepada siapa pun. Periksa juga nama penerima dan jumlah pembayaran sebelum mengonfirmasi transaksi.
Apakah MyWallet memerlukan verifikasi identitas atau nomor telepon?
Kemungkinan besar MyWallet meminta nomor telepon atau alamat email untuk membuat akun dan mengirimkan kode verifikasi. Beberapa layanan dompet digital juga menerapkan verifikasi identitas, terutama untuk fitur dengan batas transaksi lebih tinggi, transfer dana, atau penarikan saldo. Persyaratan dapat berbeda berdasarkan negara dan kebijakan layanan, sehingga sebaiknya membaca informasi privasi serta ketentuan pendaftaran sebelum memberikan data pribadi.
Apakah ada biaya untuk menggunakan MyWallet?
Penggunaan MyWallet mungkin tidak selalu sepenuhnya gratis. Biaya dapat dikenakan untuk jenis transaksi tertentu, seperti transfer ke rekening bank, penarikan saldo, pembayaran melalui metode tertentu, atau pengisian saldo dari penyedia tertentu. Sebelum menyelesaikan transaksi, periksa halaman konfirmasi untuk melihat biaya layanan yang berlaku. Ketentuan biaya juga dapat berubah mengikuti kebijakan aplikasi atau wilayah tempat Anda menggunakannya.
Apa yang harus dilakukan jika saldo atau transaksi di MyWallet bermasalah?
Jika saldo tidak bertambah, transaksi tertunda, pembayaran gagal, atau terdapat aktivitas yang tidak Anda kenali, jangan langsung mengulangi transaksi berkali-kali. Simpan bukti pembayaran, nomor referensi, waktu kejadian, dan tangkapan layar, lalu hubungi dukungan resmi MyWallet melalui kanal yang tersedia di aplikasi. Hindari memberikan PIN atau OTP kepada pihak yang mengaku sebagai petugas layanan pelanggan.

MyWallet
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui huangxisongdev@gmail.com, kunjungi https://appledgerwise.com, atau baca https://sites.google.com/view/wiseledger-privacy/home mereka.










